
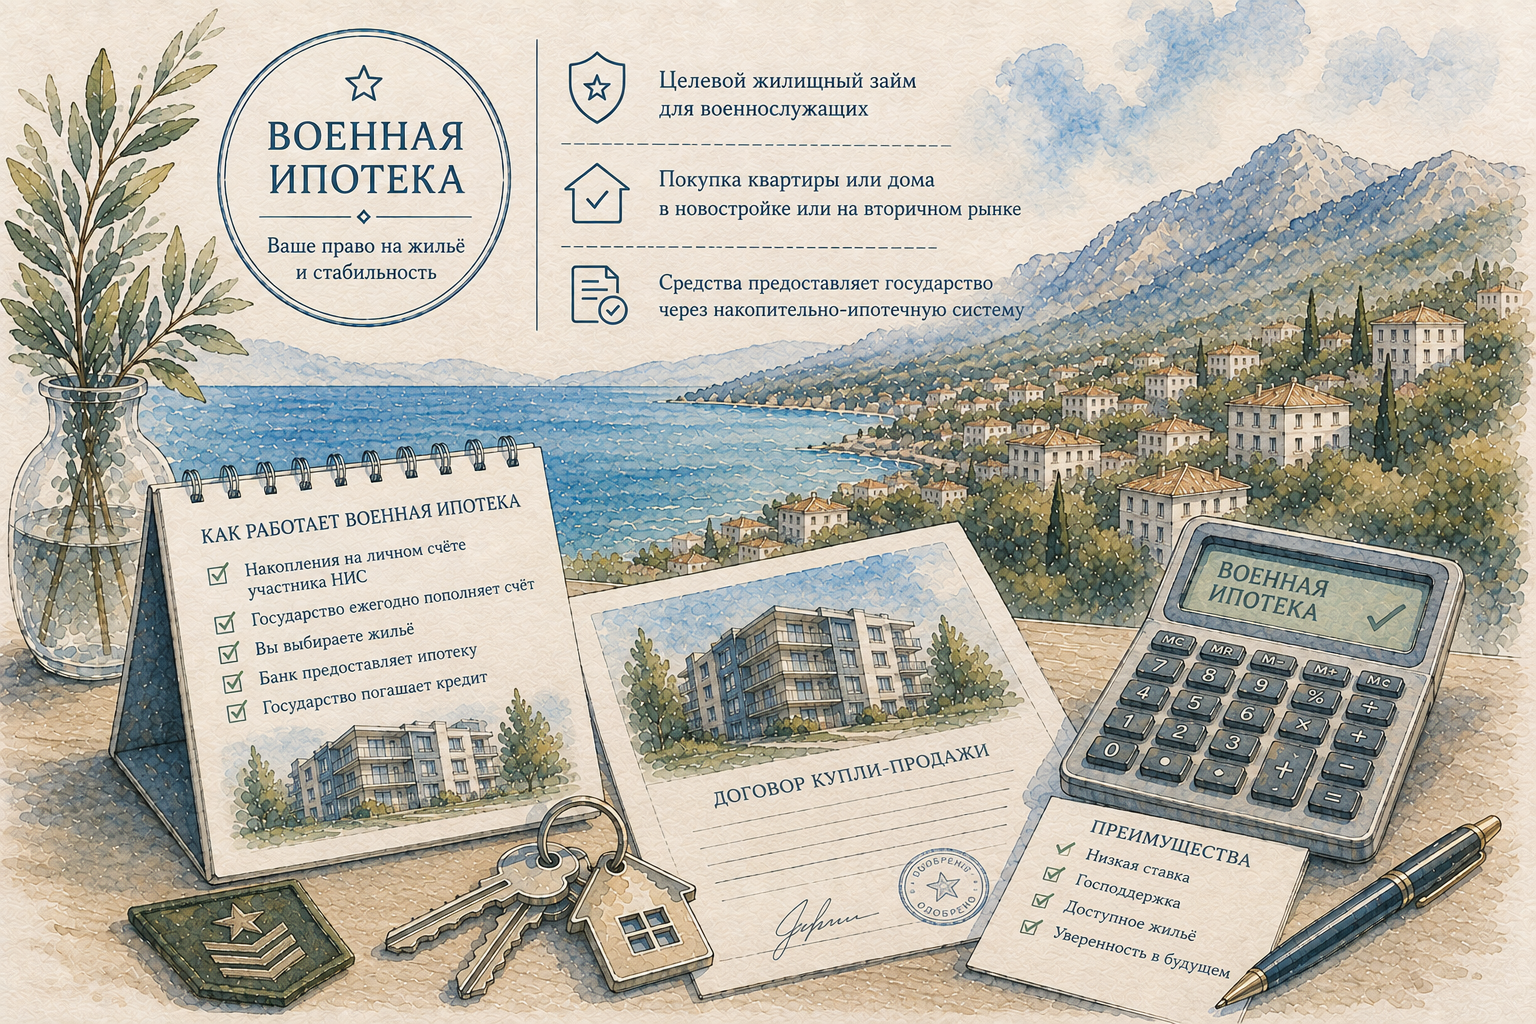
Военная ипотека со стороны выглядит довольно просто: военнослужащий участвует в накопительно-ипотечной системе, государство перечисляет деньги на его именной счёт, а накопления можно использовать для покупки жилья.
Но на практике всё немного сложнее.
Здесь участвуют сразу несколько сторон: сам военнослужащий, государство в лице системы НИС и ФГКУ «Росвоенипотека», банк и продавец или застройщик. Поэтому квартира должна подходить не только вам. Она должна соответствовать требованиям банка и условиям программы.
Именно поэтому бывает так: квартира прекрасная, цена устраивает, застройщик надёжный — а купить её по военной ипотеке нельзя.
Разберёмся, почему.
Что такое военная ипотека
Военная ипотека — это не отдельный вид денег, которые государство просто выдаёт военнослужащему на квартиру.
Военнослужащий, включённый в накопительно-ипотечную систему (НИС), получает на именной накопительный счёт средства из федерального бюджета. В 2026 году размер ежегодного накопительного взноса составляет 411 184,90 рубля. Эти деньги учитываются на счёте участника, а после возникновения права на их использование могут быть направлены на приобретение жилья.
Если собственных накоплений недостаточно для покупки квартиры, военнослужащий может дополнить их ипотечным кредитом банка. В результате в сделке могут участвовать сразу три источника денег: накопления НИС, кредит банка и собственные средства покупателя.
Поэтому фраза «государство платит ипотеку» не совсем точна. Государство предоставляет средства в рамках ЦЖЗ, а банк выдаёт ипотечный кредит. Как именно эти деньги будут сочетаться и какой будет размер кредита, зависит от конкретной программы банка.
Кто может воспользоваться военной ипотекой
Здесь есть важный момент: недостаточно просто быть военнослужащим по контракту.
Для участия в программе военнослужащий должен быть включён в реестр участников НИС. Основания для включения зависят от категории военнослужащего и ведомства.
В общем случае воспользоваться накоплениями для покупки жилья можно после трёх лет участия в НИС. Это не означает, что нужно обязательно ждать три года после заключения именно первого контракта: считается срок участия в самой системе. Для некоторых категорий военнослужащих предусмотрены исключения. Например, участники боевых действий могут получить право на использование средств раньше.
Поэтому первый вопрос для военнослужащего, который думает о покупке квартиры, звучит не «какую квартиру я могу себе позволить?», а немного иначе: каков мой статус в НИС и возникло ли у меня право использовать накопления?
Что происходит с накоплениями
Накопления находятся на именном счёте военнослужащего и формируются не только за счёт ежегодных взносов, но и за счёт дохода от инвестирования средств. Точную информацию о состоянии счёта участник НИС может получать через соответствующие информационные сервисы.
Когда военнослужащий готов использовать накопления для покупки жилья, он подаёт рапорт на получение свидетельства о праве на получение целевого жилищного займа.
И вот здесь в старых инструкциях часто встречается устаревшая цифра: шесть месяцев.
Сейчас свидетельство действительно девять месяцев со дня оформления. Если за это время договор ЦЖЗ не заключён, военнослужащий может повторно обратиться за оформлением свидетельства.
То есть сертификат не «сгорает навсегда». Но затягивать поиск квартиры всё равно не стоит: срок действия свидетельства ограничен, а сама сделка требует согласования нескольких участников.
С чего начинать поиск квартиры
Вот здесь военная ипотека начинает заметно отличаться от обычной.
Получив свидетельство, военнослужащий обращается в банк, который работает с программой военной ипотеки, узнаёт параметры кредитования и только после этого подбирает объект с учётом доступной суммы накоплений, кредита и собственных средств.
И это важный порядок.
При обычной покупке можно сначала влюбиться в квартиру, а потом выяснять, как её оплатить. При военной ипотеке такой подход может привести к напрасной потере времени.
Понравившийся дом может не подходить конкретному банку. Застройщик может не иметь нужной аккредитации. Условия покупки могут не соответствовать требованиям кредитной программы.
Поэтому искать нужно не просто «квартиру, которую я хочу купить», а квартиру, которую можно купить именно по вашей программе военной ипотеки.
Почему подходит не каждый дом
Здесь как раз находится один из главных подводных камней.
Важно уточнить: Росвоенипотека сама не занимается аккредитацией строительных объектов. Для покупки квартиры в строящемся доме застройщик и объект должны быть аккредитованы банком — партнёром программы. Перечни таких объектов формируются с учётом конкретных банковских программ.
Кроме того, требования к недвижимости устанавливает сам банк. Объект должен соответствовать его требованиям к залогу, а квартира — установленным строительным, техническим, санитарным и противопожарным требованиям. Поэтому один и тот же объект в разных банковских программах может рассматриваться по-разному, т.к. ограничения обусловлены требованиями конкретного банка и программы.
Для покупателя это означает простую вещь: прежде чем ехать смотреть квартиру, стоит проверить, действительно ли она проходит по военной ипотеке.
А если денег на квартиру не хватает?
Здесь военная ипотека работает примерно так же, как и любая другая ипотечная покупка: если стоимость квартиры выше доступной суммы, разницу можно покрыть собственными средствами, если это допускают условия конкретной кредитной программы.
При этом особенно важно посмотреть не только на размер кредита, который банк готов выдать сегодня, но и на срок, на который он может быть предоставлен.
Максимальный срок кредита по военной ипотеке связан с предельным возрастом пребывания военнослужащего на службе. Действующий стандарт предусматривает возможность увеличить срок кредита до достижения 50 лет по соглашению между кредитором и участником НИС: всё зависит от конкретной ситуации, статуса военнослужащего и условий банка.
При этом ФГКУ «Росвоенипотека» прямо рекомендует заранее рассчитывать максимальную сумму кредита с учётом срока до предельного возраста службы. Если банк предлагает кредит больше рассчитанного значения, может возникнуть задолженность, которую в дальнейшем придётся погашать собственными средствами.
Вот это, на мой взгляд, гораздо важнее страшилки про возраст: военнослужащему нужно заранее понимать, какую часть будущих платежей действительно покрывает система, а какую потенциально придётся оплачивать самому.
Что будет, если военнослужащий увольняется
Последствия зависят от основания увольнения и общей продолжительности военной службы. В некоторых случаях при выслуге 10 лет и более военнослужащий сохраняет право на использование накоплений, а средства ЦЖЗ не подлежат возврату государству в установленном законом порядке. В других ситуациях такого права не возникает, и использованные средства ЦЖЗ — включая первоначальный взнос и платежи, перечисленные в погашение кредита, — подлежат возврату.
Поэтому перед покупкой жилья я бы советовала военнослужащему отдельно выяснить именно свой сценарий увольнения, особенно если служба может закончиться раньше планируемого срока.
Это не самая приятная часть разговора, но ипотека — слишком большое обязательство, чтобы её не обсуждать.
Как проходит сделка
После получения свидетельства военнослужащий выбирает банк, который работает с НИС, получает информацию о доступных параметрах кредита и начинает подбор объекта.
Если речь идёт о новостройке, объект выбирается из числа подходящих банковской программе. После положительного решения банка оформляется ипотечный кредит, договор целевого жилищного займа и договор с застройщиком. Затем документы направляются на рассмотрение в ФГКУ «Росвоенипотека», после чего проходят необходимые регистрационные и расчётные процедуры. Конкретный порядок зависит от того, покупается ли готовая квартира или объект на этапе строительства, используется ли эскроу и какая именно банковская программа выбрана.
Поэтому я не буду обещать читателю универсальный срок «один-полтора месяца». В официальных материалах Росвоенипотеки, например, указано, что рассмотрение документов для заключения договора ЦЖЗ занимает до 10 рабочих дней при покупке жилья на вторичном рынке и до 30 рабочих дней при покупке на первичном. При ошибках в документах срок может увеличиваться.
Иными словами, запас времени нужен обязательно. Особенно если срок действия свидетельства уже идёт.
Есть ещё один важный момент — квартира находится в двух залогах
Это деталь, о которой покупатели часто узнают слишком поздно.
Жильё, приобретённое с использованием ЦЖЗ и ипотечного кредита, находится в залоге не только у банка, но и у Российской Федерации в лице ФГКУ «Росвоенипотека». Поэтому распоряжаться такой квартирой — например, продать её — нельзя так же свободно, как обычной квартирой без обременений. Для снятия залога должны быть выполнены соответствующие условия.
Это не означает, что такую квартиру невозможно продать. Но это означает, что продажа потребует отдельной процедуры и расчётов.
И это хороший пример того, почему военную ипотеку стоит рассматривать не только как способ купить квартиру сегодня, но и как обязательство, которое будет сопровождать владельца дальше.
А если в сделке участвует материнский капитал?
Такое сочетание возможно.
Участник НИС может использовать материнский капитал для первоначального взноса или для частичного либо полного погашения ипотечного кредита. Но при этом появляются дополнительные требования к оформлению собственности: жильё должно быть оформлено с учётом прав членов семьи.
Поэтому если в одной сделке соединяются военная ипотека, материнский капитал и собственные средства, лучше заранее проверить всю конструкцию целиком, а не собирать её по частям.
Зачем здесь нужен риелтор
При обычной покупке можно сначала выбрать квартиру, а потом решать, как оформить сделку. При военной ипотеке порядок часто приходится выстраивать наоборот: сначала понять статус военнослужащего, условия НИС и банка, затем определить реальный бюджет покупки и только после этого искать подходящий объект.
Моя задача в такой сделке — не просто показать квартиры.
Сначала нужно выяснить, есть ли у военнослужащего право использовать НИС и действующее свидетельство, какой банк и какая программа подходят, сколько реально можно направить на покупку и какие собственные средства понадобятся.
И только потом искать квартиру.
Потому что десять красивых квартир, которые нельзя купить по вашей программе, — это не выбор. Это десять потерянных часов.
А если объект подходит, дальше важно синхронизировать работу банка, застройщика, Росвоенипотеки, Росреестра и самого покупателя и внимательно следить за документами и сроками.
Военная ипотека — это не только про деньги
У неё действительно есть большое преимущество: государство формирует для военнослужащего накопления, которые можно использовать для приобретения жилья.
Но вместе с этой возможностью появляются правила, которых нет в обычной покупке. Нужно учитывать статус в НИС, срок действия свидетельства, требования банка к объекту, условия кредита и возможные последствия увольнения.
Поэтому я бы начинала поиск не с вопроса:
«Какую квартиру я могу купить по военной ипотеке?»
А с трёх других:
«Какие у меня сейчас права в НИС?»
«Какой бюджет покупки у меня реально получается?»
«Какие объекты подходят именно под мою программу и банк?»
А уже потом можно выбирать район, дом, этаж и вид из окна.
Если вы планируете купить квартиру по военной ипотеке и пока не понимаете, с чего начать, можно сначала разобрать вашу ситуацию ещё до выбора конкретного объекта. Это обычно экономит гораздо больше времени, чем просмотр десятков квартир, которые потом окажутся неподходящими.
Другие материалы по теме:
- Материнский капитал в новостройке: как использовать государственные деньги на квартиру
- ДДУ: почему этот договор стал стандартом
- Переуступка прав (цессия): почему это не страшно, а иногда даже выгоднее ДДУ
- Что такое субсидия и что с ней делать?
- От котлована до ключей: гид по договорам новостройки в одной картинке
- Почему хороший договор не спасет плохую покупку
Добавить комментарий
Для отправки комментария вам необходимо авторизоваться.