
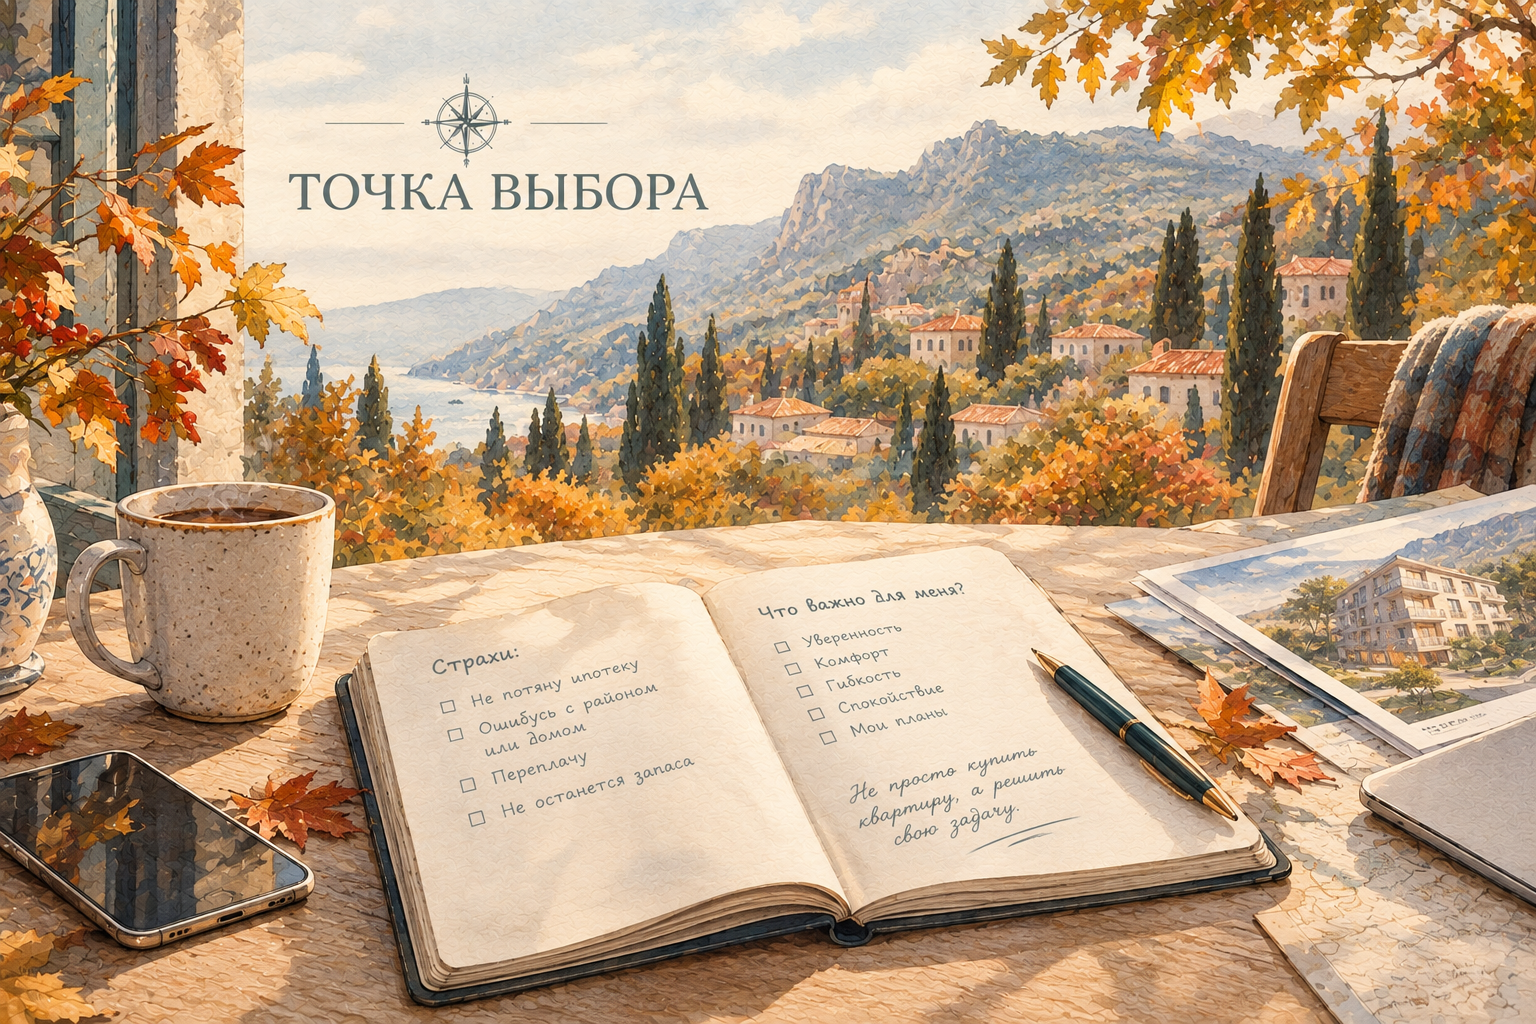
В прошлый раз мы говорили о том, как легко спрятаться за фразой «я подожду». Но за этим ожиданием почти всегда стоит что-то другое. Не анализ рынка, не просчёт выгоды, а просто страх. Противный, липкий, неудобный. Тот, в котором не хочется признавать даже себе.
Не всякий страх нужно преодолевать. Иногда он показывает, что вы пока не знаете ответа на важный вопрос. А иногда — что риск действительно слишком велик. Наша задача не уговорить себя купить квартиру, а понять, что именно стоит за сомнением и какие факты помогут принять решение.
Давайте просто по-человечески это обсудим.
Замаскированный страх
Знаете, как чаще всего это выглядит? Человек говорит: «Я не уверен, что сейчас хорошее время». Или: «Мне нужно ещё подумать над планировкой». Или: «Вдруг я переплачу?».
А на самом деле внутри слышит голос, который шепчет: «А вдруг я ошибусь?»
Это нормально.
Покупка квартиры, возможно, самое крупное финансовое решение в вашей жизни. Вас не учили принимать такие решения. В школе не было урока «Как не бояться покупать жильё». Так что страх – не признак слабости. Это просто честная реакция на ответственность.
Но важно понять: страх — это не причина бесконечно откладывать. Это причина разобраться. Потому что, когда вы знаете, чего именно боитесь, страх перестаёт быть стеной. Он становится просто задачей, которую можно решить.
Давайте попробуем.
Страх №1. Я не потяну ипотеку
Один из самых понятных страхов: вы хотите знать, сможете ли платить не только сегодня, но и, если обстоятельства изменятся. Здесь действительно помогают цифры, но не только размер ежемесячного платежа.
Возьмите свою зарплату. Возьмите платеж по ипотеке, который вам предлагают. Посчитайте, сколько останется и на что вам этого хватит. Потом представьте, что вы платите по этой ипотеке уже год. Постепенно привыкаете. Инфляция съедает часть платежа (скорее всего). Ваша зарплата, скорее всего, растёт. Через три года этот платёж уже не кажется таким страшным.
Если платеж все равно пугающий, можно увеличить срок ипотеки. Более долгий срок может снизить ежемесячный платёж, но обычно увеличивает общую переплату. Поэтому сравнивать нужно не одну цифру, а весь кредит: платёж, срок, ставку и итоговую сумму.
Есть запасные варианты: субсидии, маткапитал, налоговый вычет. Конечно, у них разные условия, сроки и назначение, что обязательно надо учитывать, однако, они могут стать неплохим подспорьем.
Я не говорю, что бояться нечего. Я говорю: этот страх можно проверить. Взять и посчитать. И если цифры сходятся — страх перестаёт быть причиной.
Страх №2. Я ошибусь с районом или домом
Вы боитесь, что выберете «не ту» квартиру. Что через год окажется, что район шумный, соседи странные, а до работы добираться час.
Этот страх — от незнания. И он тоже имеет лечение.
Вместо того, чтобы гадать, просто съездите туда. В пятницу вечером. В субботу утром. Пройдитесь по двору в разное время суток. Зайдите в ближайший магазин, посмотрите на людей. Зайдите в местный чат дома или района — там узнаете больше, чем из любых обзоров.
Разузнайте все, что сможете про застройщика.
Соберите отзывы о школе или наличии мест в детском саду.
В крайнем случае, снимите на пару месяцев квартиру в этом районе!
Вы не можете предсказать всё, но вы можете получить достаточно информации, чтобы «картинка» сложилась четче, и перестать бояться.
Страх №3. Я заплачу больше, чем надо
Вы боитесь переплатить. Купить квартиру по завышенной цене, а через год увидеть, что она стоит дешевле.
Здесь важно понять одну вещь: если вы покупаете квартиру, в которой будете жить сами — она не имеет «рыночной цены». Она имеет цену вашего комфорта, вашего времени, вашего спокойствия.
Если вы покупаете для себя, важно оценивать не только возможную цену перепродажи, гораздо важнее, насколько квартира подходит для жизни именно вам. А если рассматриваете покупку как инвестицию, отдельно нужно считать риски: цену входа, расходы на содержание, ликвидность и возможный срок продажи.
Прогнозы вообще — дело неблагодарное, а на рынке недвижимости в особенности. Никто и никогда не сможет гарантировать определенное поведение цен, можно только предполагать. Колебания цен были и будут всегда. Непредсказуемость политической ситуации в настоящее время сильно подрывает уверенность, но благоприятные особенности нашего региона дают надежду на рост цен в долгосрочной перспективе.
Не так важно, переплатите вы в моменте или сэкономите, если попадёте в удачный момент, как важнее сам факт того, что вы купили квартиру. Потому что главная потеря — это не деньги, а время, которое вы тратите на аренду, ожидание и бесконечное «надо подумать», пребывая в состоянии дискомфорта.
Страх №4. Я боюсь, что после покупки не останется запаса
Я предостерегаю вас от легкомыслия: просчитать надо и пессимистичный сценарий.
Можно подобрать квартиру и получить одобрение банка, но после первоначального взноса остаться почти без накоплений. Тогда вопрос не только в том, потянете ли вы ежемесячный платёж. Важно понять, что произойдёт, если доход временно снизится или появятся незапланированные расходы.
От чего именно придется отказаться семье, пока из бюджета придется вычитать ежемесячный платеж?
Сможете ли вы платить ипотеку, если в какой-то момент семья потеряет часть дохода?
Возможно, стоит создать «ипотечную подушку безопасности» с запасом на 5-6 месяцев, «на всякий случай», пока ситуация стабилизируется?
Если проверка выявляет, что семья не выдержит ипотеку, то страх заменяется конкретным планом, что именно и в какие сроки надо предпринять, чтобы ипотека не легла на вас непосильным бременем. Конкретный план, конкретные действия и сроки непременно дадут результат, пусть и не сегодня.
Это гораздо лучше, чем взвалить на себя кредит, понадеявшись на «авось»!
Что вы на самом деле теряете
Давайте честно: пока вы боитесь и ждете, жизнь идёт.
У ожидания тоже есть цена: теснота, скученность и дискомфорт или аренда, неопределённость, необходимость снова искать жильё. Но у покупки есть своя цена — первоначальный взнос, кредитная нагрузка, расходы на содержание и меньшая свобода перемещения.
Важно сравнивать не «покупка против потери денег», а два реальных сценария жизни.
Что вы теряете или приобретаете отложив сейчас покупку?
Чем вы рискуете и что получите, если все же решитесь?
Для многих собственное жильё связано с ощущением устойчивости. Это про то, что у вас есть место, которое полностью ваше, где вы хозяин, где никто не скажет «мы решили продавать» или «придётся съехать».
Но важно, чтобы сама покупка не разрушала эту внутреннюю устойчивость неподъемной финансовой нагрузкой.
Всегда есть выбор.
Просто перестаньте убегать
Страх не уйдёт, если вы будете ждать. Он уйдёт, только когда вы посмотрите ему в глаза.
Вместо того, чтобы думать «а вдруг я не справлюсь», попробуйте спросить себя: «Что именно мне нужно, чтобы справиться?». Вместо «а вдруг я ошибусь с районом», спросите: «Что мне нужно узнать о районе, чтобы перестать бояться?». Вместо «а вдруг переплачу», спросите: «Как я узнаю, что цена адекватна?». Переведите смутное беспокойство в план реальных действий — узнать, посчитать, проверить.
Если сгруппировать разнообразные страхи, получится, что их не так много. Определенные действия помогут с ними справиться.
| Сомнение | Что проверить |
| Не потяну ипотеку | Бюджет семьи, платёж при изменении дохода, запас после сделки |
| Ошибусь с районом или домом | Маршруты, шум, инфраструктуру, сроки строительства и документы |
| Вдруг переплачу? | Сопоставимые предложения, состояние объекта, расходы и возможность перепродажи |
| После покупки не останется свободы | Что изменится в семейном бюджете и планах на ближайшие годы |
Когда вы начнете действовать, окажется, что страх — это просто вопросительный знак. А вопросительный знак можно превратить в точку. Или хотя бы в многоточие — но уже в предложении, которое вы начали, а не в том, которое так и осталось несказанным.
Вы не обязаны знать всё заранее. Достаточно понять, чего именно вы боитесь, и проверить то, что можно проверить. Иногда после этого решение становится яснее.
А иногда выясняется, что лучше пока не торопиться. И это тоже важный результат!
Если вы выбираете между покупкой сейчас и ожиданием, можно разобрать вашу ситуацию: что вы хотите решить с помощью недвижимости, какие риски для вас существенны и что стоит проверить до выбора квартиры.
Другие материалы по теме:
- Покупать квартиру в Крыму сейчас — риск или возможность?
- Почему хороший договор не спасет плохую покупку
- Что такое субсидия и что с ней делать?
- Материнский капитал в новостройке: как использовать государственные деньги на квартиру
- От котлована до ключей: гид по договорам новостройки в одной картинке
Добавить комментарий
Для отправки комментария вам необходимо авторизоваться.